成交额重上2万亿!A股全线反弹,下周走势如何?
2026-09-19 07:32:16
381
9月18日,A股成交量放大上涨,成交额再度突破2万亿元,超过4200只个股飘红,半导体、通信设备等科技类股票涨幅居前。
有受访人士向记者表示,此次市场全面上涨体现出整体情绪有所修复,并非单一板块抱团所致,但行情的持续性仍需谨慎观察,电子板块短期内已积累了不少获利筹码。机构预测,下周A股大概率将维持震荡走势:政策预期与流动性提供支撑,而长假因素和季末资金面则会带来一定制约。
电子、通信板块大幅走高
在持续下跌以及美联储加息利空消化完毕之后,A股各主要指数高开高走。沪指上涨0.94%收于3911.87点,创业板指上涨2.25%收于3372.68点,深证成指上涨1.72%。沪深300涨幅超过1%,上证50上涨0.58%,科创50大涨2.88%,北证50上涨1.79%。
成交额增加2565亿元,沪深京三市日成交额攀升至2.09万亿元。杠杆资金方面,截至9月17日,三市两融余额约为2.64万亿元。
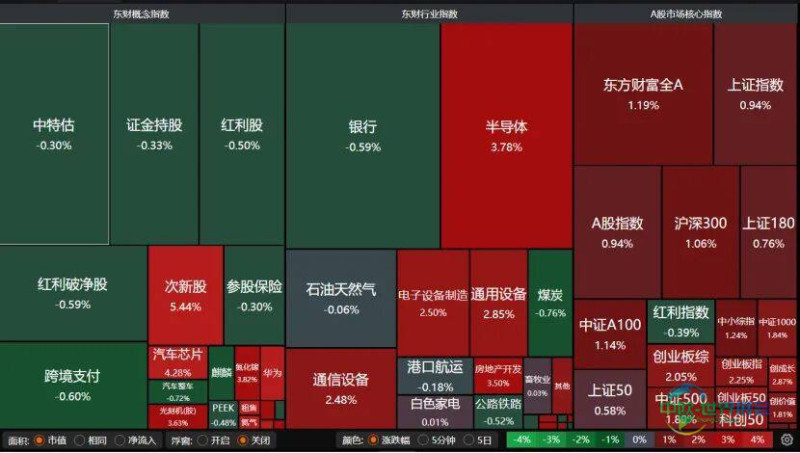
盘面上,半导体、通用设备、电子设备制造、通信设备、汽车芯片大幅上涨,银行等红利股小幅下跌。
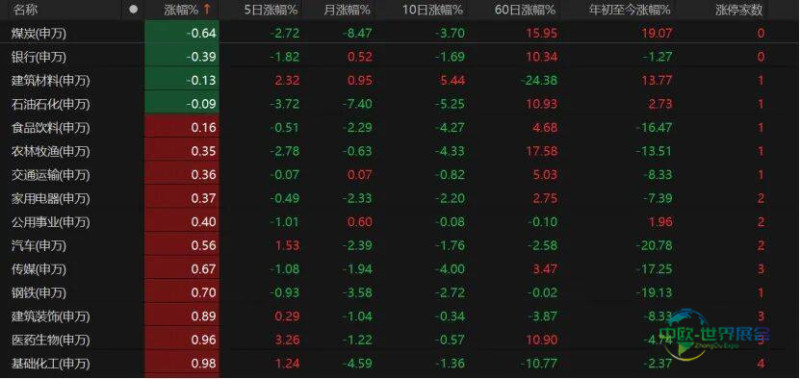
31个申万一级行业中,16个行业涨幅超过1%,房地产涨逾3%,电子、通信、机械设备涨幅均超过2%,计算机、电力设备、美容护理、环保、有色金属同样表现突出。
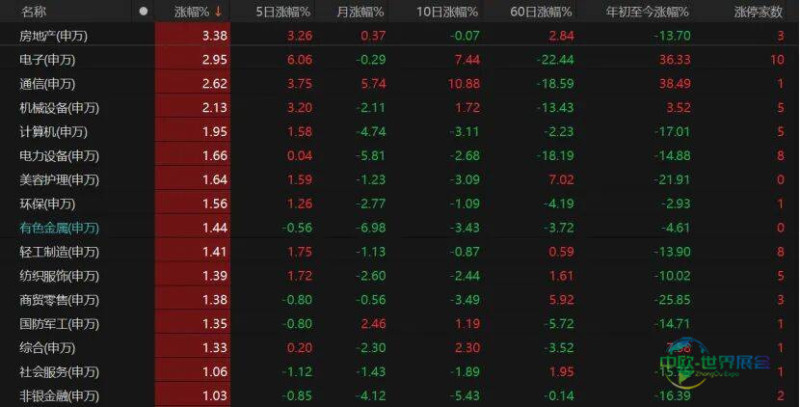
煤炭、银行、建筑材料、石油石化小幅下跌,食品饮料、农林牧渔、交通运输、家用电器、汽车等板块微幅收红。
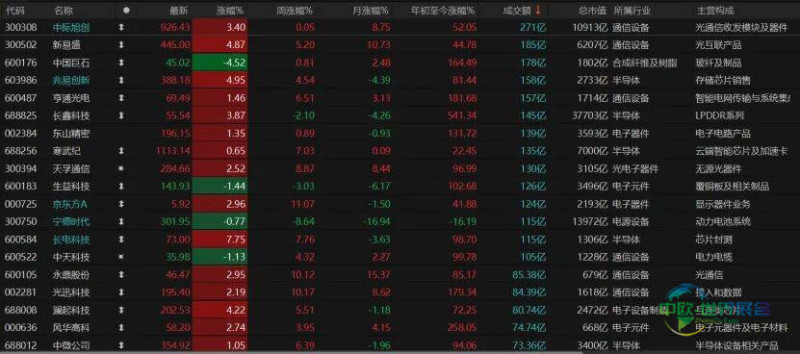
市场赚钱效应明显,共有4234只个股收涨,涨停股79只;1152只个股收跌,跌停股1只。交易活跃股方面,14只个股交易额超过100亿元,主要为科技股。中际旭创上涨3.4%收于926.43元/股,新易盛涨近5%收于445元/股,天孚通信上涨2.52%收于284.66元/股。兆易创新涨近5%收于388.18元/股,长鑫科技涨近4%收于55.54元/股。
利空消化后迎来大涨
如何理解此次A股放量普涨?
青岛安值投资高级研究员程天燚分析称,市场放量上涨与美联储加息落地关系密切,美联储宣布加息25个基点,这一结果本身符合市场预期,不确定性暂时消除,市场获得了一段利空阶段性出尽的交易窗口;同时,隔夜海外市场尤其是科技板块的强劲表现,为A股提供了明确的风险偏好参照;加之A股科技板块此前调整时间较长、跌幅较深,因而触发了科技股的反弹。
桓睿天泽总经理莫小城认为,一方面,外围市场出现了积极变化。美联储政策落地后,年内重要的外部不确定性阶段性出清;另一方面,AI产业链出现了新的基本面催化。英伟达CEO黄仁勋表示,明年芯片需求预计将进一步增长,目前最大的瓶颈不是需求而是产能,这重新强化了市场对AI算力需求持续性的预期。市场前期经历了较为剧烈的风格轮动,科技股已出现明显反弹,接下来需要重点关注量能能否持续,以及行情能否从少数热门科技方向扩散至更多行业。
小禹投资基金经理黎仕禹表示,受外围市场大涨带动,A股当日高开放量。早盘科技板块一度承压,但资金承接住了抛压,板块逐步回暖走强。整体来看,影响市场的核心外部变量——美联储加息利空落地,A股重回自身交易节奏,成交量回暖,市场探底阶段基本结束。利空兑现后,投资者可适度布局市场,其中代表芯片半导体赛道的科创50指数表现最强。
龙赢富泽资产董事长童第轶分析,A股放量普涨的核心驱动有三:一是海外AI算力链催化密集,云厂商订单与提价超预期,光模块、先进封装需求持续得到验证;二是半导体周期向上,存储涨价与国产替代逻辑共振,自主可控主线重新获得资金关注;三是市场风格从防御切向成长,银行、煤炭逆势流出,资金集中涌入科技硬件赛道。
A股量价齐升释放了什么信号?童第轶进一步表示,量能重回2万亿元是积极信号,说明场外资金正在入场;普涨格局反映市场情绪修复,并非单一板块抱团。但行情持续性仍需审慎看待:电子板块本周累计涨幅超过6%,短期获利盘较多,下周市场大概率出现分化,纯题材小票存在回吐压力,具备业绩支撑的半导体设备、先进封装、光模块龙头更具持续性。
格上基金研究员毕梦姌也告诉记者,放量普涨叠加成长板块领涨,说明风险偏好明显回升,资金选择的是有产业催化的方向。短期看,外部利空出清、流动性充裕、政策预期仍在,反弹有延续的基础。但8月信贷偏弱,说明实体经济融资需求恢复尚需时间,行情更多靠预期驱动;另外,AI硬件链条短期涨幅较大,获利盘积累,波动可能加大。
下周A股将如何演绎
“指数大概率维持震荡偏强,连续大幅上攻的动能有限。”毕梦姌认为,下周仅有四个交易日,之后将迎来国庆长假,休市至10月8日。长假临近,资金趋于谨慎;叠加9月末为季末时点,跨节资金需求容易对资金面形成扰动。综合来看,政策预期与流动性构成支撑,长假、季末因素则形成约束,预计下周A股以震荡格局为主。
“随着美联储加息预期落地,A股市场探底结束,预计将会震荡上行。”黎仕禹表示,从盘面看,市场持续放量,各大指数突破短期10日均线的压制,预示短期行情转强。不过下周将迎来中秋,紧接着是国庆长假,受节前效应影响,市场大概率维持震荡上行走势。
莫小城也认为,市场大概率以震荡偏强、结构分化为主。短期影响因素较为复杂:一方面,海外科技市场走势会持续对A股形成较强联动;另一方面,美联储后续政策路径、美元与美债收益率波动,仍会影响全球科技资产估值水平。
程天燚分析,短期A股有望延续震荡上行的结构性行情,科技仍是市场主线。行情逻辑或将从此前的概念炒作转向业绩验证,资金会更多聚焦业绩能够兑现的科技细分方向。
童第轶同样预计,下周指数大概率维持震荡偏强格局,科技主线延续,但内部分化加剧,难以再现全面普涨局面。
华辉创富投资总经理袁华明表示,近期市场有望维持高位震荡,板块快速轮动。市场流动性宽裕,加上政策托底,下行空间不大。与此同时,国内经济复苏不明朗、地缘冲突和美联储加息等利空因素扰动,市场情绪偏谨慎,短期缺乏上冲动能。
融智投资基金经理夏风光指出,在美联储议息落地之后,短期风险偏好显著回暖,科创板块反弹力度尤为突出。预计国庆前后市场整体维持偏强运行。基本面层面,国内流动性保持宽裕,政策储备充足,宽松政策落地预期持续升温,房地产行业也显现出处于底部区间的信号。
“科技为主、防御为辅”
当前应如何进行持仓管理?黎仕禹认为当前投资者不应“过分悲观”,可适当提高自身仓位,积极参与市场,重点关注科创50所代表的芯片半导体科技主线。
毕梦姌给出四点配置建议:第一,控制总仓位,避免长假前满仓,保留现金应对不确定性。第二,AI算力主线有产业催化,但不追高,回调时分批布局。第三,次新股异动剧烈,投机情绪高,普通持仓不宜参与此类博弈。第四,在成长与防御之间保持均衡,等待基本面数据验证。
童第轶则提示操作上切勿追高,持仓遵循“科技为主、防御为辅”思路:核心仓位配置景气度确定的半导体设备、国产存储、光模块与AI算力链,利用回调分批布局而非追涨;保留两到三成高股息红利仓位(水电、运营商)作为波动缓冲;对短期涨幅过大的纯概念题材股逢高减仓。关键观察量能能否维持在1.8万亿元以上,若快速缩量则需降低仓位应对震荡。
夏风光建议,不妨淡化指数波动,聚焦板块机会,把握结构性行情。此前持续受到关注的红利板块,短期较难持续跑出超额收益,资金可转向具备产业兑现逻辑的成长赛道,国产替代、光模块、创新药等方向均存在机会。此外,房地产及大消费产业链也具备配置价值。
随着三季报披露窗口临近,金田基金董事长杨丙田建议投资者保持谨慎,科技赛道将加速进入“去伪存真”阶段,投资者可依据中报及后续三季报业绩情况优中选优,聚焦订单真实、业绩可落地、具备持续成长性、可兑现长期现金流的“真科技”标的,借市场震荡调整窗口分批布局,切忌追高,同时避免仓位过度集中在单一赛道。
“市场暂时看不到方向,应该保留部分现金,应对潜在波动。”袁华明指出,中长期看科技股还是市场主线,但板块内部分化不可避免。前期涨幅较大的标的可考虑分批止盈;具备技术壁垒、长期成长空间的品种,可借助震荡回调分批建仓。同时,可适度配置估值偏低、经营稳健,且有产业政策加持的传统行业龙头,作为组合对冲。
记者 朱灯花
文字编辑 陈偲
版面编辑 孙霄
—— / 好文推荐 / ——
“十五五”资本市场蓝图:从“重融资”到“投融资相协调”
“超级央行周”来袭:美、日加息“箭在弦上”
10年期美债收益率突破5%意味着什么
编造股市“小作文”,全链条被罚!
银行股机会来了?
上海首次跻身全球前三
加密货币监管立法在美遇挫
“徽酒探花”股价跌破净资产
哪吒汽车重整方案出炉
广汽官宣:已与一汽签署意向协议
25元隔离霜“撞脸”CPB?
奕境X9上市前接连翻车
上市宠企集体“失血”
点亮“在看”,你最好看! (*╯3╰)
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。