高盛向核心客户预警:AI动量交易出现前所未见的裂缝,建议采取对冲
2026-09-16 14:29:18
3263
高盛正在向其最高层级的销售与交易客户发出警示:作为本十年最强交易主题支柱的AI动量结构,正暴露出深层次裂痕,建议持有相关风险敞口的投资者启动对冲。
根据高盛策略师Guillaume Soria发给顶级客户的最新报告,9月15日,3个月动量因子(GSPRHMO3)当日上涨5%,而12个月动量因子(GSPRHIMO)同日下跌6.7%,二者表现差距为五年来最大。与此同时,高盛AI主题篮子(GSPUARTI)较峰值已累计回落近45%,创下ChatGPT发布以来最严重回撤。高盛判断,若这一趋势延续,动量因子将开始与AI主题脱钩。
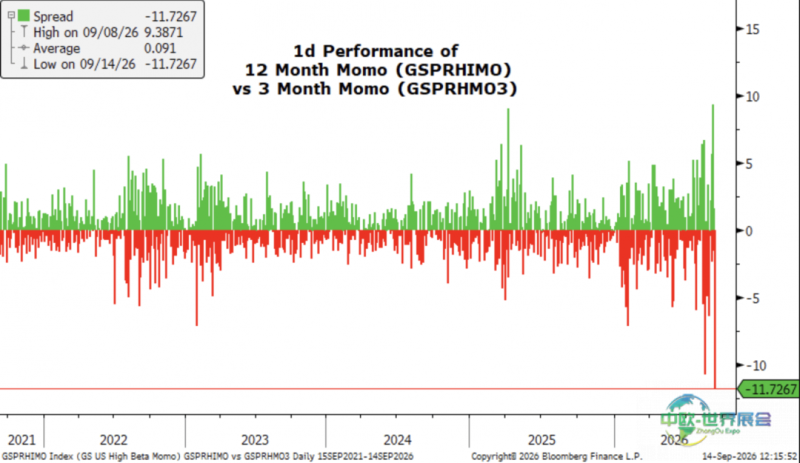
在市场影响方面,高盛明确称,短期内对动量因子进行对冲“仍属合理”,尤其在动量因子波动率明显高于大盘指数波动率的情况下——当天标普500指数跌幅不到30个基点,而动量因子内部却剧烈震荡。高盛建议,持有AI敞口的投资者可通过买入中期赢家篮子(GSXUHMOM)或AI受益股篮子(GSTMTAIP)的看跌期权进行对冲,其中GSTMTAIP一个月期、行权价为现价95%的看跌期权指示性成本约为2.02%,期限27天。
动量因子内部出现历史性分化
高盛报告的核心警告是,短期动量与长期动量之间的表现背离已达到异常极端水平。12个月动量与3个月动量之间的单日表现差距为五年来最大,显示市场正在迅速抛售此前的长期赢家,转而追逐新的短期领涨标的。
从仓位角度看,动量因子的持仓集中度已有所消化——在一年回溯期口径下处于第41百分位,较此前明显回落——但若以五年为回溯期,仓位仍处于第88百分位的高位,意味着系统性去化压力尚未完全释放。
高盛指出,动量因子与AI主题的相关性目前仍极度偏高,在1个月至1年的不同周期内,相关系数维持在90%至96%之间。然而,正是这种高度绑定,使得AI的持续下跌对动量因子的结构性冲击尤为显著。
资金从半导体流向软件,格局重塑
动量因子内部的另一重要变化,是行业轮动方向的逆转。短期动量正在从半导体板块撤出,转而流入软件板块——后者在年初曾是市场最不受待见的板块之一。高盛数据显示,软件相对半导体的表现指标(GSPUSOSE)当日录得有史以来第二好的单日表现。
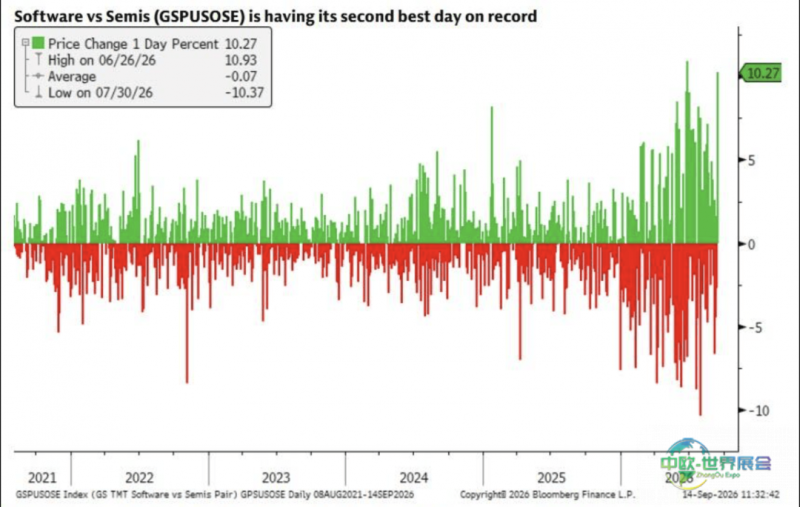
高盛认为,这一轮动趋势已从3个月动量蔓延至6个月动量,若卖压持续,预计将进一步传导至12个月动量。从动量篮子未来再平衡的方向看,高盛预计将出现软件的多头增持与空头回补,以及半导体的减持,这将从结构上重塑动量因子的构成。
值得注意的是,软件板块此前正是12个月动量因子空头腿中权重最高的板块,其反弹本身也在加剧长期动量因子的承压。
高盛建议顶级客户启动对冲
此次预警的受众范围本身即传递出信号。据悉,高盛此份报告并非面向普通卖方分发名单,而是定向发送给银行最顶级的销售与交易客户,优先级远高于常规研究分发渠道。
在具体操作建议上,高盛提示,对于投资组合中存在AI敞口的客户,可考虑通过GSXUHMOM或GSTMTAIP的看跌期权进行对冲。以GSTMTAIP为例,一个月期、95%行权价的看跌期权指示性成本约为2.02%,期限27天,对冲成本相对可控。
高盛同时强调,当前动量因子的波动率相对于大盘指数波动率已显著偏高,这一背离本身即构成对冲的合理依据。在标普500指数当日跌幅不足30个基点的背景下,动量因子内部的剧烈震荡凸显了该因子当前的脆弱性。
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。