电池储能崛起:市场增长、经济可行性与电网整合
2026-11-20 16:07:04
724
德国电池储能市场正在快速增长。根据德国太阳能行业协会(BSW-Solar)的数据,2026年前九个月新增储能装机容量同比增长91%,达到约8.2吉瓦时(GWh)。
伴随着强劲的市场增长,电池储能系统(BESS)的经济条件也在不断演变。电池价格下降正在改善投资条件,而扩大的电价价差则在能源交易中创造了额外的收入机会。与此同时,电池储能系统装机量的不断增长,也加剧了对有吸引力收入机会的竞争。
德国和欧洲电池储能市场扩张
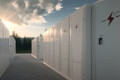
公用事业规模电池储能系统是2026年德国电池储能市场的主要增长动力。2026年1月至9月,新增公用事业规模储能装机容量约3.8吉瓦时(GWh)。因此,该领域约占新增电池储能总装机容量8.2吉瓦时的一半。与去年同期相比,这一数字增长了约350%。这些数据基于德国太阳能行业协会(BSW-Solar)使用联邦网络局市场主数据登记处的数据进行的分析(数据截至2026年10月)。预计这一趋势也将在整个欧洲持续。在欧洲太阳能发电协会(SolarPower Europe)于2026年6月发布的《2026-2030年欧洲电池市场展望》的中等情景中,预计到2030年,累计公用事业规模电池储能装机容量将达到约392吉瓦时。这将约占欧洲电池储能总装机容量的67%。
对于电气承包商和安装商来说,也有好消息:德国商业和工业(C&I)电池储能市场正在经历显著增长。根据德国太阳能行业协会(BSW-Solar)的数据,2026年1月至9月新增装机容量约0.7吉瓦时,与去年同期相比增长了67%。在整个欧洲,欧洲太阳能发电协会(SolarPower Europe)预计,到2030年,累计商业和工业储能装机容量将达到约68.7吉瓦时。这将约占欧洲电池储能总装机容量的12%。
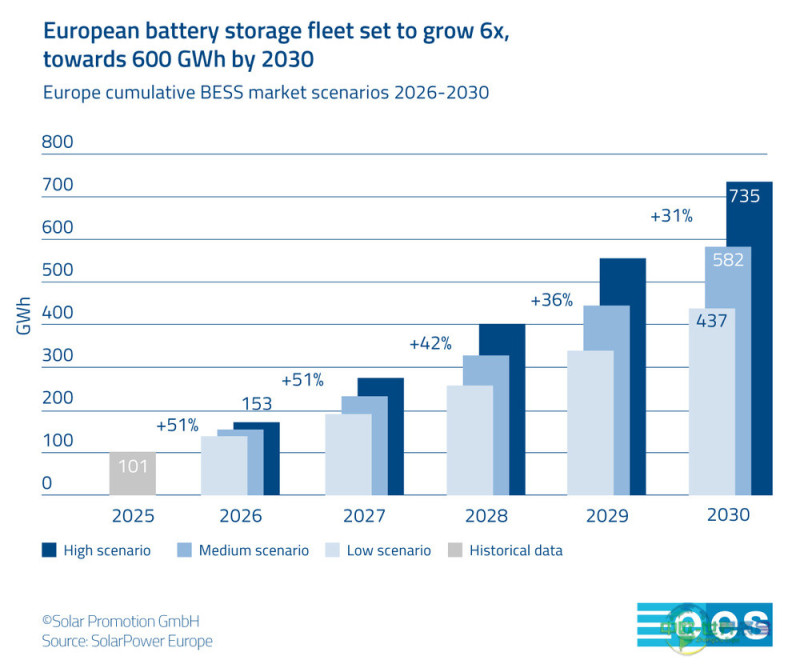
住宅电池储能系统也将继续是安装公司的重要业务板块。根据德国太阳能行业协会(BSW-Solar)的数据,2026年1月至9月,德国新增住宅储能装机容量约3.2吉瓦时。这相当于在短短九个月内安装了约50万个电池储能系统,与去年同期相比增长了20%。对于欧洲住宅电池储能市场,欧洲太阳能发电协会(SolarPower Europe)预测,在其中等情景下,到2030年,累计装机容量将增加至约121吉瓦时。因此,住宅储能系统仍将是一个重要的市场板块,尽管其在总储能装机容量中的份额预计将下降至21%,部分原因是公用事业规模电池储能的扩张速度特别快。
公用事业规模储能市场的竞争:收入潜力下降
随着公用事业规模电池储能市场的快速扩张,其潜在的经济条件也在发生变化。随着越来越多的电池储能系统在电价低时购电,并在电价较高时将其馈回电网,可用的价差——即充电和放电价格之间的差异——可能会缩小。这反过来可能会降低通过能源套利可实现的收入。科隆大学能源经济研究所(EWI)在2026年4月发布的一份关于德国电力系统中公用事业规模电池储能系统使用的分析中,描述了这种潜在的蚕食效应。然而,这种效应实际上会在多大程度上显现,仍不确定。
提供备用容量的竞争压力也在增加。输电系统运营商(TSO)使用备用服务来补偿发电和用电之间的波动,并将电网频率维持在稳定的50赫兹。电池储能系统可以通过从电网吸收电力或向电网注入电力来在短时间内做出响应。如果可用备用容量的供应增长快于需求,运营商从这些服务中获得的收入也可能下降。
公用事业规模储能的市场化:新的收入机会
然而,各个市场的前景各不相同。尽管EWI预计市场饱和度会增加,收入会下降,尤其是在备用储备市场,但电力交易中的收入机会可能会保持相对稳定。因此,灵活的市场参与策略对电池储能运营商和项目开发商来说变得越来越重要。
所谓的跨市场优化,是指同时评估不同市场的收入机会,并根据当前的市场条件,将可用的储能容量分配给不同的收入流。例如,电池储能系统可以将日前和日内市场的电力交易与提供备用容量以及相关的备用能源收入结合起来。
提供辅助服务也可能带来额外的收入机会。一个例子是为电网中的电压调节提供无功功率。容量市场可能提供另一个潜在的收入来源。与传统的电力市场(根据实际交易的电量支付)不同,容量市场对可靠电力容量的可用性进行报酬。2026年7月生效的《德国电力供应安全和容量法》(StromVKG)为在德国引入该市场建立了监管框架。首次招标已计划于2026年进行,而合同容量的第一个交付期定于2031年11月1日开始。
商业和工业电池储能:商业和工业企业的经济效益
对于商业和工业(C&I)电池储能系统,主要目标通常是优化运营能源成本。通过削峰,企业可以降低峰值需求,从而降低基于需求的电网费用。当与光伏(PV)系统结合使用时,多余的太阳能电力可以被储存起来,并在稍后的现场使用。其他机会包括灵活的电力采购,以及将电池储能系统整合到电动汽车车队的充电基础设施中。由储能系统协会(BVES)和德国工商大会(DIHK)于2025年3月发布的联合指南《工业和商业中的电力储能》,通过实际案例展示了如何将这些应用结合起来。
展望未来,根据LCP Delta和Energy Storage Europe于2026年7月发布的《欧洲储能市场监测报告》,预计商业和工业储能市场将进一步增长,这主要得益于商业和工业运营日益电气化的推动。技术成本的下降以及灵活性和电网稳定性服务的日益普及,可能会进一步提高电池储能系统的经济可行性。与此同时,电网费用仍然是商业和工业电力用户的一个重要成本因素。
住宅电池储能:从自用到市场灵活性
住宅电池储能系统主要用于储存自发电的太阳能电力,以供家庭内部稍后使用。然而,其在市场价格驱动下运行的潜力在很大程度上尚未被开发。德国经济研究所(DIW Berlin)在其《2026年能源转型监测报告》中强调了这一点。列举的原因包括光伏系统的固定上网电价以及智能计量系统推广的延迟。
动态电价可能会开辟新的应用。自2025年1月起,德国的电力供应商被要求向所有配备智能计量系统的客户提供动态电价。当与光伏系统、热泵和电动汽车结合使用时,电池储能系统可以例如在电价低时进行战略性充电,同时优化储存电力的使用,以匹配价格较高的时段。
电网整合与并网:新的监管框架
随着市场的扩张,除了收入机会之外,并网要求以及电池储能系统与电网的整合也变得越来越重要。在德国能源署(dena)于2026年2月发布的一份关于高效整合公用事业规模电池储能系统的分析中,指出尽管电池储能系统具有灵活性,但其运行策略如果与当地电网条件不够协调,也可能加剧现有的电网限制,甚至造成短期拥堵。灵活的并网协议可以使储能项目即使在电网容量有限的情况下也能并网。动态的、针对特定地点的价格信号也旨在为更支持电网的运行创造激励。未来,这两种工具都可能影响储能项目的开发地点和运行方式。
德国太阳能行业协会(BSW-Solar)也认为有必要调整现有的并网要求。在其2026年10月发布的政策文件中,该协会呼吁,除其他外,在法律上保障在全国范围内公平和灵活的并网协议的权利。这些协议旨在促进电池储能系统的并网和经济可行的运行,特别是当与光伏和风力发电厂结合使用或安装在电力需求较大的地点时。
此外,德国太阳能行业协会(BSW-Solar)主张在变电站对支持电网的电池储能系统进行强制性竞争性招标,并改变电网互联点的重新调度控制。这些措施有助于更高效地利用现有电网容量,并允许在临时电网限制期间储存多余的可再生电力。弗劳恩霍夫能源经济和能源系统技术研究所(Fraunhofer IEE)的一项研究表明,通过这种储能系统可以释放额外的光伏潜力。在本文中,ees Europe报道了该研究的结果以及启用额外150吉瓦光伏装机容量的潜力。
为什么选址和系统规模对电池储能经济性很重要
对于项目开发商、运营商和投资者来说,电池储能项目的经济可行性越来越取决于项目选址、可用的并网容量和储能系统规模之间的协调程度。更高效利用现有电网容量的一种方法是通过同地协作,即在同一电网互联点将电池储能系统与光伏或风力发电厂一起运行。
在接受ees Europe采访时,德国Statkraft公司风能、太阳能和储能开发副总裁Claus Urbanke以及新业务主管Klaas Bauermann解释了将光伏发电与电池储能相结合如何实现混合电力购买协议(PPA),从而使太阳能电力能够在更大的时间灵活性下交付。他们还讨论了储能系统规模、项目选址和可用并网容量在确定公用事业规模电池储能项目的最佳营销策略和经济成功方面的重要性。
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行翻译整理,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。