从科创板第五套标准重启到“科企专线”正式落地:浩悦资本董事总经理李清华解读医疗器械IPO市场的结构性回暖
2026-11-09 18:10:23
3423
430亿元——这是2026年开年至今中国医疗器械行业一级市场交出的融资成绩单,意味着整个行业在历经集采、行业反腐的深度调整周期后,正逐步走出发展低谷,迎来结构性的回暖态势。
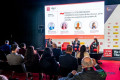
2026年9月3日上午,在“第十届医疗器械市场分析报告-投融资论坛”现场,浩悦资本董事总经理李清华女士发表了题为《2026医疗器械投融资趋势与深度解读》的主题演讲。
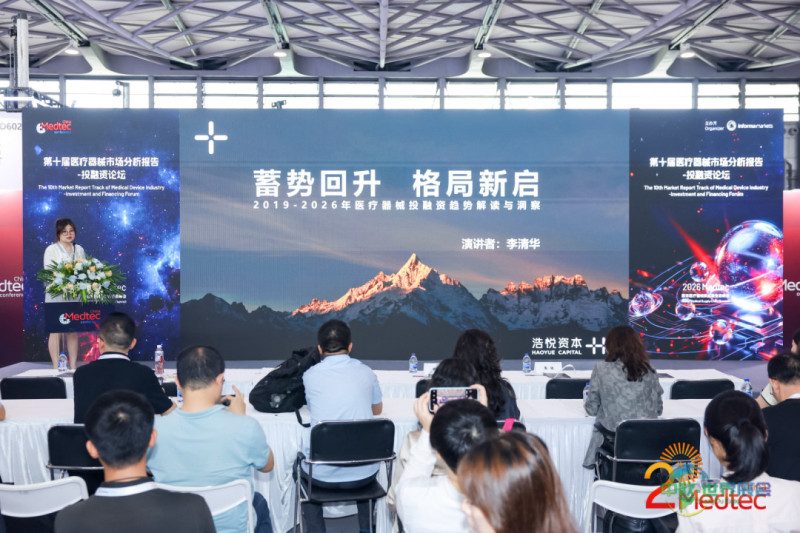
本次论坛举办地点为上海新国际展览中心。当前医疗器械投融资领域正面临多重行业痛点:IPO通道经历多轮收紧与重启、市场化资本收缩而国资出资占比上升、传统热门赛道增长动力不足等问题。
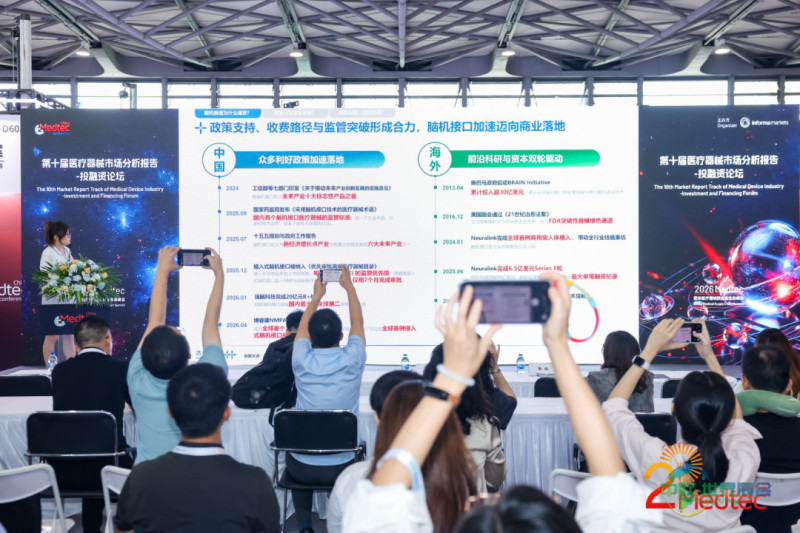
李清华女士提出的核心观点为:医疗器械行业目前正处于“新旧动能转换”的周期阶段——投资端呈现“投早投小投创新”与成熟项目高确定性并重的“投两端”格局,神经调控与脑机接口、健康管理两大新兴赛道快速崛起,正在复刻海外市场的热度发展路径。
1 一级市场融资总量回升,“投两端”格局逐步形成
李清华女士介绍,2019至2021年行业融资规模逐步攀升爆发,2022至2024年受集采、反腐等因素影响融资数量大幅下滑,而2025至2026年市场明显回暖,2026年至今累计融资总额已突破430亿元。
从融资结构来看,早期项目与D轮及以后阶段的融资占比持续上升,成熟项目的高确定性一直受到资本的青睐。
从出资方结构来看,市场化GP数量有所缩减,政府端与国资出资占比明显提高,产业方出资比例稳定在10%-12%,投资出手频率保持活跃。
2 IPO进入“定向松绑”的结构性回暖周期
2019至2020年科创板开板与港股18A规则落地释放了注册制红利,2021年成为行业转折点,A股科创板第五套标准实操收紧导致企业上市数量大幅减少。
去年港股推出“科企专线”、科创板推进“1+6”改革并重启第五套上市标准后,2026年企业上市数量表现可观,北芯、精锋、真健康等企业相继登陆资本市场,覆盖电生理、手术机器人等领域,行业进入定向松绑的回暖周期。
3 新兴赛道快速崛起,传统赛道发展逻辑切换
脑机接口领域在政策支持下快速爆发——增长标准确立、被列入“十五五”规划六大未来产业、优先审评目录落地,2026年上半年融资事件已超50起,截至8月底累计超80起,BrainCo完成20余亿元融资,腾讯、阿里、美团等产业与互联网资本以及国投创合等国家队纷纷布局入场。
健康管理赛道受益于老龄化进程加速(中国仅用35年就完成了从轻度到中度老龄化的转变,而美法等国耗时七八十年)、银发经济上升为国家战略以及AI+硬件的外溢效应,成为另一大新晋热点赛道。
传统三大赛道中,心血管领域融资重心从冠脉、结构性心脏病转向电生理与心衰方向;手术机器人赛道从技术叙事驱动转向商业化验证驱动,2025年行业聚焦软组织腔镜机器人,康诺思腾获得美敦力7亿多元战略投资;非手术类外骨骼与康复机器人借助医保支付落地与消费级场景延伸快速走红;影像赛道则聚焦高端产品突破、上游核心零部件自主化与AI价值深化。
整体来看,中国医疗器械行业正从成本驱动的进口替代阶段,迈向创新替代与全球竞争的全新发展阶段。
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。