<span class="sticky">置顶</span> 行业速递 | 绿氨扬帆:全球氢能贸易新赛道,中国的机遇与挑战
2026-11-05 10:15:45
1691
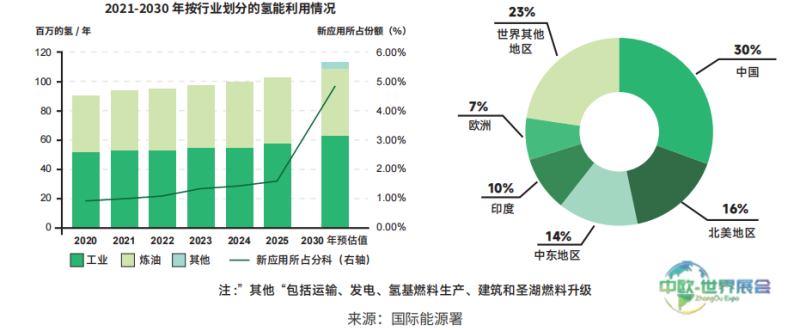
国际能源署(IEA)在《Global Hydrogen Review 2025》中提出,2024年全球氢气需求量接近1亿吨,不过低排放氢气在总供应中的占比依旧偏低。2025年,全球氢能需求增速近3%,首次突破1亿吨,中国仍是最大的氢能消费国,占全球总需求的近30%,其次为北美(16%)和中东(14%)。但当前全球氢能生产依旧以化石燃料为核心——天然气制氢约占61%,煤炭制氢约占22%,低排放氢产量接近100万吨,同比增长20%,可在氢能总产量中的占比仍不足1%。
绿氨成为氢能跨境贸易的核心载体
氢气本身密度低,储运难度较大。液氢需要维持-253℃的超低温环境,储运过程中的能耗、设备投入以及安全管控成本都较高,直接跨国运输氢气仅在短距离管道场景下具备可行性。将氢气转化为便于储运的氢载体,是目前全球能源行业普遍认可的发展路径,主流载体包括绿氨、绿色甲醇和有机液态储氢等。
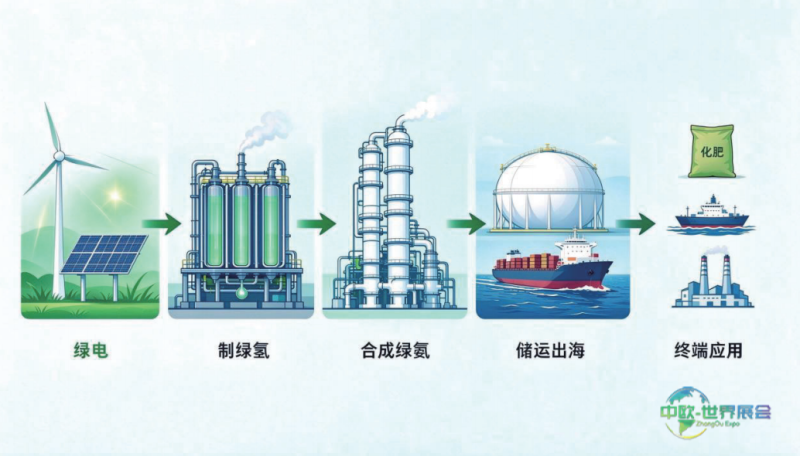
绿氨通常指利用可再生能源电力制取氢气,再与氮气合成得到的氨。生产1吨绿氨大约需要消耗0.18吨绿氢。报告指出,绿氨受到广泛关注主要有两方面原因:一方面,氨长期应用于化肥、化工原料以及部分工业生产领域,相关的合成、储存、装卸和海运体系已经成熟,绿氨可以直接接入现有产业链;另一方面,将氢转化为氨之后,能够依托已有的液氨储运和海运经验,为风光资源丰富但远离主要消费市场的地区提供出口渠道。
在氢能贸易结构中,约四分之三的交易量是以氨的形式完成的,氨作为氢载体的主导地位,意味着氢能贸易与传统的化肥和化工贸易体系深度绑定。
全球绿氨市场:项目储备充足,有效供给不足
报告显示,到2025年底,全球绿氨建成产能约为100万吨/年,其中我国投产的绿氨产能达70万吨/年,规模位居全球第一。截至2026年4月,全球清洁氨项目的规划总量已达1.44亿吨,但实际推进率不足7%,项目储备充足而落地率偏低是当前行业面临的突出矛盾。
2026年全年,全球绿色氢氨合计有效产能(包含在建及完全投产项目)预计达到约280万吨,其中绿氨占比约62%。已公布的规划产能如果全部落地,到2030年可支撑超过4000万吨/年的绿氨供应潜力,但行业机构GENA预测实际投产规模在500万至1000万吨之间,规划与落地之间仍存在较大差距。
需求层面,报告预计2026年全球绿氨实际消费量约为180万至250万吨,名义产能虽已突破780万吨/年,但实际运行负荷率仅维持在32%左右,体现出产能建设与下游消纳之间的结构性错配。2026年全球绿色合成氨市场规模已突破85亿美元,较2025年增长42%,预计到2030年将达到320亿美元。
从应用结构来看,绿氨需求呈现“化肥为基础、航运领涨、发电跟进”的格局。传统化肥领域仍是最大的消纳端,2026年预计占全球绿氨需求的54%至68%,但增速已放缓至12%至15%;航运燃料增长速度较快,2026年船用绿氨需求预计突破28万吨,较2025年增长约140%;发电掺混2026年需求约19万吨。2026年全球绿氨跨境贸易量预计约为80万至120万吨,主要流向欧洲、日本和韩国。
全球主要经济体的三类战略路径
进口需求驱动型以日本、韩国、欧盟为典型代表。日本通过财政补贴搭建大规模国际供应链,规划在15年内动员15万亿日元的官民投资,其中3万亿日元用于差价合约补贴;韩国正从发电掺混向航运燃料方向转型,2030年绿氨需求预计达120万至200万吨,完全依赖海外规模化供给;欧盟以碳边境调节机制和可再生能源指令构建规则框架,明确2030年本土与海外进口绿氢产能各1000万吨的发展目标,其中大部分需求将通过绿氨形式完成进口。
出口供给驱动型以澳大利亚、中东、印度为代表。澳大利亚设定2035—2050年清洁氢出口量达1500万至3000万吨/年的目标;中东产油国将油气出口基础设施和资本优势向绿氨领域延伸,沙特NEOM项目年产120万吨绿氨,全部用于出口;印度以国家绿色氢使命推动绿氢出口,计划到2030年每年生产500万吨绿色氢。
制造与内需并重型以美国、中国为代表。美国以《通胀削减法案》框架下的45V清洁氢生产税收抵免为核心工具,项目结构呈现蓝氨主导、绿氨跟进的特点;中国则以制造能力与政策规划双轮驱动。
中国绿氨出海的机遇
中国绿氨出海的机遇主要体现在四个方面。
全球供需缺口创造了结构性出口窗口。韩国2030年清洁氨需求量预计达120万至200万吨,日本低碳氨需求规划一度超过300万吨/年,欧盟明确2030年进口绿氢1000万吨的目标,而全球已完成最终投资决策的绿氨产能仅约1200万至1500万吨。报告判断,未来3至5年是中国绿氨项目锁定长期承购协议的关键窗口期。
标杆项目已完成全链路验证。2026年2月,远景科技集团首船商业级绿氨从内蒙古赤峰工厂经连云港发运至韩国乐天精密化学;2026年7月28日,3750吨产自吉林大安国家电投项目的“氢洲·绿氨”从连云港启航发往韩国,创下全球最大单批次绿氨出口纪录;2026年10月13日,来自中国能建松原氢能产业园项目的1000吨绿氨完成全球首例绿氨燃料船对船加注。报告认为,中国绿氨产业已完成从“能否生产”到“能否卖出”、再到“能否常态化商业交付”的全链路验证。
风光资源与电解槽产能构成了成本基础。报告显示,中国占据全球碱性电解槽制造产能的86%,在中国境内安装电解槽的成本为600至1200美元/千瓦,境外则为2000至2600美元/千瓦。据IRENA预测,到2050年中国绿氨年出口能力将达到630万吨,位居全球第一。
国内政策体系持续完善。2026年《政府工作报告》首次将“绿色燃料”作为新增长点写入国家年度部署;“十五五”碳达峰行动方案明确布局建设风光氢氨醇一体化基地;《可再生能源发展“十五五”规划》提出到2030年全国可再生能源制氢规模达到200万吨。全国已有22个省市将氢能产业纳入年度重点工作推进,三部门联合发布的氢能综合应用试点通知以城市群为主体,给予单个城市群四年最高16亿元的示范应用奖励。
中国绿氨出海面临的主要挑战
中国绿氨出海仍面临多重制约因素。
第一,成本剪刀差仍然明显。传统煤制氨生产成本为2200至2500元/吨,绿氨成本普遍在2920至4600元/吨,是煤基氨的1.2至2.1倍。绿氢成本约占绿氨总成本的80%,部分技术路径下可达75%至90%。氢成本每降低1元/公斤,氨成本可下降约180元/吨。报告引用学术研究指出,电价低于0.10元/千瓦时时绿氨成本可与灰氨持平,降至0.08元/千瓦时以下时可优于天然气,但若采用0.60元/千瓦时的电网电价,2050年前绿氨仍不具备竞争优势。GGII数据显示,国内煤制灰氨现货均价约2569元/吨,绿氨价格约4800至6000元/吨,绿色溢价高达87%至134%。
第二,产能落地率偏低。报告指出,国内现有绿氨投产运行产能约70万吨,仅占总规划产能的3%左右,项目整体开工率不足20%;完成最终投资决策的产能约230万吨/年,预计2027至2029年陆续建成投产,但行业远期规划产能超2200万吨,规划产能兑现率不足5%。
第三,韩国掺氨发电政策转向,中期需求预期发生变化。报告称,韩国已将煤炭—氨混烧排除在2026年清洁氢能电力拍卖市场的支持范围之外,2040年淘汰燃煤发电的目标优先于氨混烧。不过,韩国需求重心正在从发电掺混向航运燃料转移:2023年出台《绿色船舶燃料供应链建设计划》,目标2030年绿色船舶燃料供应比例达30%、建成20万吨船用绿氨燃料仓储能力;2026年4月蔚山港完成全球首例商业船舶港对船氨燃料加注。报告判断,中国出口方向需要从“面向电厂”转向“面向港口和船东”。
第四,国际认证体系与基础设施构成关键制约。ISCC EU认证已成为绿氨获得欧盟市场绿色溢价的必要条件,但报告指出,国内已成功获取ISCC EU认证的项目多局限于原料供应源头或特定生产环节,少有项目实现全供应链达标认证,首次认证周期通常为2至6个月。基础设施方面,国内港口缺少成熟的氨加注设施,从“首例”到“常态运营”仍有距离;欧洲氨接收终端大规模接收能力仍需数年建设;韩国方面,报告援引韩国海事研究院观点指出,韩国尚无加注基础设施或供应氨作为船舶燃料的法律依据。
此外,地缘政治与政策不确定性仍然存在。美国45V税收抵免面临政策窗口收紧风险,欧盟CBAM实施面临成员国层面政治阻力,中东冲突增加项目建设和物流不确定性。报告认为,全球绿氨贸易的规则框架仍在形成之中。
小结
绿氨出海为中国新能源产业链拓展国际市场提供了新的发展方向,但从项目建设到规模化贸易,仍需跨越成本、市场、认证和供应链等多重门槛。短期内,绿氨出口增长将更多依赖示范项目落地、重点客户开发和供应链协同;中长期看,随着可再生电力成本下降、制氢及合成氨技术进步,以及海外低碳燃料需求和相关政策机制逐步完善,绿氢的商业化空间有望进一步扩大。
对中国企业而言,真正的竞争优势不仅在于产能规模和装备制造能力,更在于能否持续降低生产与交付成本、建立稳定的长期采购关系,并满足国际市场对产品质量、碳排放和可持续性的要求。
如需获取《绿氨出海:全球氢能贸易新赛道,中国的机遇与挑战》完整版,请联系协会秘书处。
联系方式:+86-021-33683167 转 896
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。