明智投资兆瓦级充电网络
2026-10-28 07:05:23
888
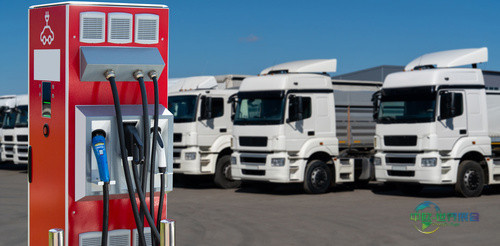
欧洲公路货运的电动化进程正不断提速。近期多项市场分析与研究——包括弗劳恩霍夫研究所(Fraunhofer Institute)的发布成果,以及贝恩公司(Bain & Company)的《欧洲卡车展望》(European Truck Outlook)——均清晰表明:电池电动卡车的运营成本已优于柴油车,兆瓦级充电正日益成为物流规划的核心焦点。
物流领域的电动动力系统曾被视为遥远的未来愿景,如今这种认知已成为过去。根据贝恩公司与国际清洁交通委员会(ICCT)的分析,在多数应用场景中,电池电动卡车的总拥有成本(TCO)已与柴油车持平。贝恩对欧洲 500 余家车队运营商的调查显示,电动卡车获得了极高评价,尤其是在关键采购标准方面。此外,贝恩指出,传统品牌忠诚度正显著下降;约三分之一的运营商正考虑更换品牌,或不再对特定整车制造商(OEM)保持强烈偏好。与此同时,市场对新兴企业的接受度不断提升,尤其是在电动卡车领域实力突出的中国制造商,正成为重要的备选对象。
精准建模破除迷思:电力需求的真正落点
长期以来,欧洲长途运输的基础设施扩张基于粗略估算。弗劳恩霍夫系统与创新研究所(Fraunhofer ISI)与 ICCT 采用的 VESUVIO 模型打破了这种模糊性,首次对欧盟(含 27 个成员国)及英国、瑞士、挪威的电池电动卡车充电需求进行了高分辨率的时空分析。
研究结果呈现出相当规模的发展态势:根据弗劳恩霍夫 ISI 与 ICCT 的研究,在有利条件下,电动卡车的年电力需求到 2035 年将增至约 100 太瓦时,到 2045 年将翻倍至约 200 太瓦时。然而,决定性的并非总需求规模,而是其分布的不均衡性。计算显示,在许多国家,仅 1% 的潜在站点就贡献了总充电功率的四分之一至三分之一;排名前 10% 的站点更是占据了全国需求的 60% 至 90%。因此,充电网络的扩张明显集中于特定走廊与枢纽。
场站充电的主导地位
与“公共区域必须全面覆盖高功率充电桩”的普遍认知相反,这些研究明确区分了不同运营模式。研究表明,在所有受调研的欧洲市场,传统场站充电都是不可或缺的基础,通常占总充电需求的 70% 至 80%。
因此,企业主要在夜间或停运时段,在自有场地满足大部分能源需求。尽管如此,数据也强调,沿途公共充电对长途运输仍具战略意义:研究作者指出,尤其是在小型过境国家,公共充电可占总需求的一半。
结论:针对物流热点精准扩张,而非撒网式布局
研究人员的核心建议直接源于这种二元结构:笼统的基础设施目标效果不佳。相反,投资必须定向引导,精准投向那些被弗劳恩霍夫 ISI 与 ICCT 认定为绝对热点的走廊、高速公路互通枢纽与工业中心。
否则,这些高流量枢纽将面临巨大的局部峰值负荷风险——在货运量大的大国,单个站点的峰值负荷可达 20 至 50 兆瓦,相当于一个小型城镇的能源需求。为缓解这些站点的电网压力,固定式储能与智能灵活性措施结合传统电网扩建将发挥关键作用,尤其是双向充电,可在此释放巨大潜力。
分析强调,电网发展与兆瓦级充电设施的扩张必须与实际交通流量严格同步。主动布局的企业,将把这一基础设施瓶颈转化为欧洲物流业可预见的竞争优势,并推动货运脱碳进程。
此外,贝恩公司的分析显示,这一转型不仅从根本上重塑了基础设施,也在重塑整个卡车市场。随着品牌忠诚度下降,运营商对新供应商的接受度日益提升,欧洲整车制造商面临着巨大的行动压力。
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行翻译整理,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。