全球地材观察丨2026年上半年国际地毯出口市场全貌解析
2026-10-26 15:24:31
336
国内地毯生产企业始终高度关注出口市场的动态变化,作为覆盖全品类地材的资源整合平台,DOMOTEX asia也在持续搜集各类影响市场走势的行业资讯。
本文整合了土耳其出口商联合会(TİM)、美国商务部普查局、印度地毯出口促进委员会(CEPC)与全印度纺织工业联合会(CITI)、伊朗国家地毯中心、巴基斯坦官方贸易数据,以及欧洲上市企业财报等一手资料,力求完整还原2026年上半年国际地毯市场的整体面貌。
2026年已过半程,全球地毯出口格局正悄然经历一场重新洗牌:土耳其凭借12.6亿美元的出口额继续保持全球第一地毯出口国的地位,印度借助关税下调艰难实现市场企稳,伊朗出口规模跌至历史最低水平,巴基斯坦出口持续下滑,而作为最大需求市场的美国,依旧受困于“高利率叠加二手房交易低迷”的市场环境。
手工与机织地毯属于出口集中度极高的品类:土耳其、印度、伊朗、巴基斯坦、阿富汗等传统生产国贡献了全球绝大多数出口量,而需求端超过半数集中在美国市场。2026年上半年,这一格局至少在三个维度发生了变动——
12.58亿美元
土耳其上半年地毯出口总额
(数据来源TİM,覆盖184个目的国)
2.46亿㎡
土耳其上半年出口总量
(约2.463亿平方米)
约3700万美元
伊朗手工地毯出口额
(伊历1404年,创下历史最低纪录)
-12.5%
巴基斯坦手工地毯出口额
(本财年前9个月同比降幅)
出口国
2026上半年市场表现
趋势研判
土耳其
出口额12.58亿美元,出口量增长但价格承压
高位运行,地位稳固
印度
约10亿美元(全年预计约20亿美元),市场企稳
温和复苏
伊朗
约3700万美元,同比下降约10%
持续下行
巴基斯坦
前9个月出口额3700万美元,同比下降12.5%
持续走弱
美国是全球地毯市场的定价风向标。2026年上半年,30年期房贷利率呈现先降后升的走势:2月一度跌破6%,达到近三年的最低点,随后受油价上涨与通胀回升影响逐月走高,7月底约为6.66%,8月升至6.72%–6.79%(房地美数据),二手房年化成交量在400万–409万套的历史低位区间波动,地毯行业高度依赖的“换房带动装修换新”需求受到持续抑制。
行业媒体FCNews发布的年度《地毯:行业现状》报告明确指出:住宅地毯消费量较历史峰值已下降约30%,2026年预计将在-2%至持平的区间内小幅波动。这意味着美国住宅地毯市场并非出现崩塌,而是进入了长期的低需求平台期。
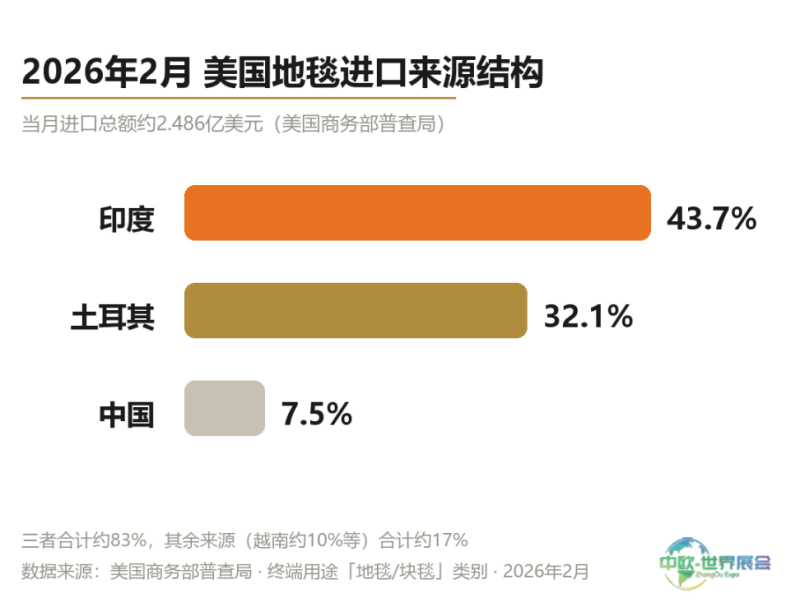
以美国商务部普查局2026年2月的进口数据为例,当月地毯进口额约2.486亿美元,进口来源结构如下——
商用领域是少数存在增长的亮点。美国非住宅建筑(办公场所、酒店、医疗机构)的改造需求相对稳定,商用块毯与地毯贴块(CPT)品类的市场韧性明显强于住宅宽幅地毯,这也是Mohawk、Shaw等美国本土巨头在财报中多次提及的“结构性对冲”方向。
核心信号
印度与土耳其合计占据美国约76%的地毯进口份额,形成了双寡头供应格局。中国的市场份额已收缩至个位数(约7.5%),这既是过去数年关税调整与采购渠道转移的结果,也意味着:在中国份额已处于低位的背景下,进一步被挤压的空间有限,未来的边际竞争将主要发生在印度与土耳其之间。
根据土耳其出口商联合会(TİM)的官方数据,2026年上半年土耳其地毯出口额达12.58亿美元,出口量约2.463亿平方米,销往全球184个国家和地区,继续保持全球第一大地毯出口国的地位。
从品类结构来看,机织地毯贡献了约9.79亿美元的出口额,占比约78%,是绝对的主力品类;手工地毯(以Hereke、Kayseri等产区为代表)则维持着小体量、高溢价的定位。
出口目的国结构清晰呈现“一超两强”的格局:美国以约3.508亿美元的进口额位居首位,沙特阿拉伯约1.623亿美元紧随其后,英国约1.018亿美元排名第三。
但“量价背离”是土耳其出口模式的核心隐患:里拉贬值带来的红利让出口量维持在高位,然而行业普遍反映,一个40尺高柜的海运成本已从疫情前的约2000美元上涨至8000–10000美元区间。主要原因是中东战事导致海湾航线受阻,迪拜、卡塔尔、巴林、沙特方向的运力受限,部分工厂积压了多达50个货柜的货物等待发运,再叠加美国市场需求疲软,出口商的利润被层层压缩。土耳其地毯工业家协会已多次呼吁,在汇率与运费双重承压的情况下给予政策支持。
核心信号
沙特跃升至土耳其地毯第二大出口目的国,反映出海湾地区(沙特、阿联酋)大规模住宅与酒店建设周期带来的地材需求扩张——中东正成为继美国、欧洲之后的第三大增长极。
印度是全球第二大手工地毯与家用纺织地毯出口国,年出口规模约20亿美元,其中约六至七成流向美国市场——这使得印度地毯行业对美国单一市场的依赖度甚至高于土耳其。
2026年最大的变量来自美国的关税政策。2025年8月,美国通过“25%基线关税+25%俄油惩罚性关税”的组合,将对印度商品的叠加关税提升至50%,手工地毯的税率从2.9%直接跳升至52.9%。这导致2025年4~11月,印度对美地毯出口下滑约9%至7.35亿美元,Bhadohi等织造中心一度出现停产、裁员的情况。转机出现在2026年2月2日,美印宣布达成双边贸易协定,美国将关税回调至18%并立即生效,惩罚性关税全部取消。全印度纺织工业联合会(CITI)的数据显示,2026年4月地毯出口单月同比增长9.93%,4~7月累计同比微增0.27%——虽然增幅不大,但这是连续数年下滑之后,出口首次实现正增长。
从产业带层面来看,Bhadohi、Mirzapur等传统手工簇绒产区仍是全球手工地毯的制造中心,当地产能正经历“机器换人”的渐进式升级:半手工簇绒(hand-tufted)逐步替代纯手工打结(hand-knotted),以满足欧美市场对交期与价格的严苛要求。
核心信号
印度政府同步推进“地毯产业集群”(Carpet Cluster)基础设施投资与出口信贷支持。若下半年美国市场需求出现边际回暖,印度凭借关税红利与成本弹性,将最有可能承接新增订单。
2026年上半年欧洲地毯市场有两个标志性事件:
其一,Victoria PLC录得巨额亏损。这家业务覆盖英国与欧洲大陆的地毯及地材集团,受房地产市场活动放缓与重组成本影响,最新财年录得约3.26亿英镑的净亏损,并通过关闭工厂、裁员、出售非核心资产的方式收缩业务。欧洲行业龙头尚且如此,中小厂商的处境可想而知。不过,Victoria PLC 2027财年一季度收入同比增长约7%,初步显现出企稳的迹象。
其二,Headlam进入破产管理程序。作为欧洲最大的地板覆盖物分销商(年营收曾超过7亿英镑),Headlam在2026年进入破产管理,直接冲击了上游地毯厂商的欧洲分销渠道。渠道巨头的倒下意味着欧洲市场的订单将进一步向具备直接零售能力(D2C、零售连锁直供)的厂商集中。
欧洲住宅装修需求与英国类似,受到高利率的抑制;但欧盟“翻新浪潮”(Renovation Wave)政策推动的旧房能效改造,正在为商用与工程地材创造温和的替代性需求,这是欧洲市场与美国市场的最大不同。
如果说上半年全球地毯需求端有一个确定性的亮点,那就是中东市场。
沙特“2030愿景”下的NEOM项目、红海旅游项目、利雅得住宅扩建,以及阿联酋酒店存量翻新周期,共同推高了地材进口需求。前文提到的沙特成为土耳其地毯第二大出口目的国(上半年进口约1.62亿美元)就是直接证据。
中东市场的特点是:高规格酒店与公共项目偏好定制化、防火等级高的工程地毯(Axminster、方块毯),住宅端则对中高价位的机织与手工混纺地毯有持续需求。对出口商而言,中东市场意味着更高的项目型订单占比与更长的账期,需要依靠工程渠道能力而非单纯的贸易能力来切入。
伊朗:曾经的手工地毯品类王者正加速掉队。根据伊朗国家地毯中心与官方媒体的数据,伊历1404财年手工地毯出口额仅约3700万美元,同比下降约10%,创下有记录以来的最低值,在全球手工地毯出口第一梯队中已明显落后于土耳其、印度等竞争对手。制裁、支付结算困难、汇率扭曲与原料成本上涨共同构成了几乎难以破解的经营环境。伊朗手工地毯的品质与波斯特种地毯(Bijar、Kashan等)在高端收藏市场仍保有地位,但作为出口产业,其萎缩短期内看不到拐点。
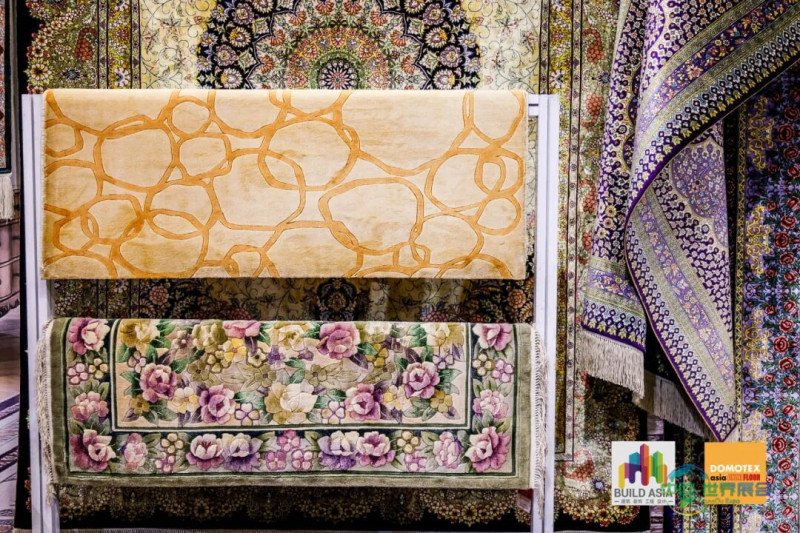
巴基斯坦:本财年前9个月手工地毯出口额约3700万美元,同比下滑12.5%。拉合尔、卡拉奇产区面临与伊朗类似的问题:能源成本高企、对美出口渠道不畅、年轻织工流失。值得注意的是,巴基斯坦正尝试通过知识产权化(如Bijar纹样的WIPO注册争议)与参加国际展会寻找突破口,但成效有限。
核心信号
伊朗与巴基斯坦市场的萎缩,客观上为土耳其、印度、阿富汗腾出了中端手工地毯的市场空间,从而推动了当前全球供应格局的再平衡。
站在中国地毯制造与出口企业的角度,这份全球市场格局可以浓缩为三点启示:
1
稳固核心市场,优化产品结构。中国占美国地毯进口的份额已压缩至约7.5%,继续在大众机织品类上与印度、土耳其比拼价格的性价比有限;产品结构应向机器制高密度、再生纤维、可定制工程毯等差异化品类转型。
2
实现渠道多元化是必然选择。欧洲传统分销巨头衰落、中东工程需求崛起、美国D2C零售(如Ruggable等)逆势扩张——这三条线索共同指向“绕开传统中间商,直接对接零售与工程项目”的渠道策略。跨境电商(亚马逊、独立站)与B2B工程出口应作为两条并行赛道进行布局。
3
将中东市场打造为第二增长曲线。仅沙特一国就从土耳其进口了1.6亿美元的地毯,中国供应链在性价比与交期上的优势尚未在这个市场充分释放。与其在美国存量市场中激烈竞争,不如将中东的酒店、住宅项目型需求作为未来三年的战略增量方向。
数据参考来源
· 土耳其出口商联合会(TİM)及土耳其地毯出口商协会(GAHİB)2026上半年出口统计
· 美国商务部普查局(U.S. Census Bureau)2026年2月地毯品类月度进口数据
· 印度地毯出口促进委员会(CEPC)、全印度纺织工业联合会(CITI)出口数据;2026年2月美印双边贸易协定关税调整内容
· PTI/CEPC关于美印关税调整的声明(2026年2月)
· 伊朗国家地毯中心(Iran National Carpet Center)、伊朗官方媒体(Financial Tribune、Iran Daily)
· 巴基斯坦联邦统计局及The Nation等媒体报道
· Victoria PLC年报、Headlam破产管理公告(英国)、FCNews《地毯:行业现状》报告、房地美(Freddie Mac)房贷利率数据
· 文中数据为各官方/机构公开口径的整理与汇总,具体商业决策请以最新月度数据为准。
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。