<span class="sticky">置顶</span> 从欧美主导转向多极增长:全球储能市场迈入全新扩张周期
2026-10-26 15:18:19
1780
一、全球储能市场进入规模化扩张新阶段
国金证券分析指出,全球储能行业正开启全新增长周期,预计2026年全球储能新增装机规模将达到438GWh,同比增幅达62%。从驱动因素来看,全球储能市场正逐步从政策强制配储转向市场化盈利驱动,从规模扩张转向价值创造,从单一技术路线转向多元技术并行,这标志着行业正式迈入高质量发展新周期。早期储能项目大多依赖补贴政策或强制配储机制,而随着储能系统成本的持续下降、电力市场机制的逐步完善以及商业模式的不断成熟,储能项目的经济性得到显著改善,市场化投资意愿持续增强。
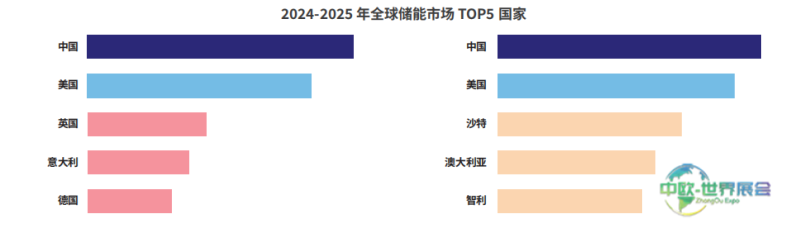
从区域结构来看,全球储能市场仍呈现高度集中的特征,但格局正在发生变化。中国、美国、欧洲三大市场合计占比超过75%,与此同时,中东、拉美、东南亚等新兴市场快速崛起,推动全球储能从“单极主导”向“多极增长”迈进。
二、美国市场:商业化领先下的相对主导地位弱化
截至2025年底,美国累计储能装机容量已达到163GWh,其中公用事业级储能容量为137GWh,工商业储能容量19GWh,户用储能容量9GWh,公用事业储能的这一规模每年可为510万户美国家庭提供稳定的电力支持,预计2030年将超过600GWh。
美国储能市场已经形成较为成熟的商业模式,其发展经验为全球储能市场的发展提供了重要参考。预计到2030年,美国储能装机总量将攀升至601GWh,公用事业级储能装机量将增长270%,户用储能装机量将大幅增长120%。但在全球储能需求结构加速重塑的背景下,美国市场的作用正从“单一主导”转向“多极体系中的核心一极”。
三、欧洲市场:从传统主导力量走向结构性增长极
数据显示,2025年欧洲(欧盟27国,不含英国)新增电池储能装机容量为27.1GWh,同比增长约45%,连续第12年刷新历史纪录。进入2026年,这一高速增长态势仍在延续。
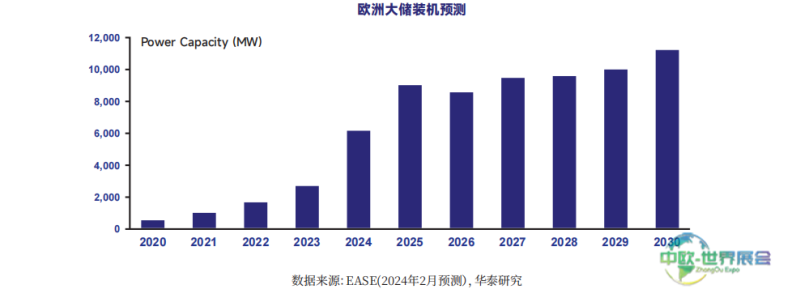
但在全球格局的变化中,欧洲储能市场的角色正在发生转变。尽管其市场规模和制度成熟度仍处于全球领先水平,但随着中国和新兴市场的快速崛起,欧洲在全球储能新增装机中的占比呈现相对下降的趋势。与此同时,其市场发展节奏从早期的政策驱动加速,转向以电力市场机制和系统需求为基础的稳健增长。
更关键的变化在于,欧洲正从“唯一增长引擎”转向“多极格局中的重要一极”。其发展路径并非追求短期规模扩张,而是在能源安全约束与电力系统深度转型的背景下,实现长期、稳定的需求释放。
四、中国市场:从规模扩张到结构重塑,驱动全球储能多极增长
国家能源局数据显示,截至2025年底,全国已建成投运的新型储能装机规模达到136GW,行业正式迈入规模化发展新阶段。2026年开年,中国储能市场延续了高速增长的态势。据相关机构统计,2026年1-2月,国内新型储能新增装机总规模达9.51GW/24.18GWh,功率与容量同比分别增长182.07%和472.06%。
在全球储能市场由“欧美主导”向“多极增长”转变的过程中,中国正从单一的规模领先者,转变为重塑全球供需格局的关键力量。其增长不仅体现在装机规模的持续扩大,更体现在产业链能力与市场机制的不断完善。未来,中国将在全球储能体系中持续发挥核心支撑作用,推动行业进入更加多元与均衡的发展阶段。
五、新兴市场加速崛起:全球需求结构重塑
新兴市场的崛起,正在重塑全球储能的需求来源。与美国和欧洲相比,这些市场起步较晚,但在能源转型、电力基础设施升级及用电需求快速增长的多重驱动下,储能需求正在加速释放。2024年以来,以中东、拉美及亚太地区为代表的新兴市场储能项目明显增多,全球储能增长由“少数区域主导”逐步转向“多区域共振”。国金证券数据显示,2026年以中东、澳洲、东南亚、拉美为代表的新兴市场预计储能装机将达67GWh,同比增长91%,增速远超欧美传统市场。
全球储能市场的增长逻辑已发生根本性转变:由过去依赖欧美市场驱动,逐步转向中国规模引领与新兴市场需求扩散共同作用的多极格局。未来,随着政策体系的完善、电力市场的深化及成本的持续下降,新兴市场有望成为全球储能长期增长的核心增量来源,并在推动行业进入新一轮扩张周期中发挥关键支撑作用。
如需获取《从欧美主导到多极增长:全球储能市场进入新一轮扩张周期》(2026年3月)完整版,请联系协会秘书处。
联系方式:+86-021-33683167 -896
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。