<span class="sticky">置顶</span> 行业速报 | 东南亚光伏赛道迎来高速增长:中企深度渗透,谁是领跑者?
2026-10-26 14:06:49
1180
过去一年,东南亚光伏市场迎来了实打实的“高速增长期”。从越南市场的曲折回暖,到菲律宾的大规模进口,再到印尼公布100GW的宏大发展规划——这片热带地区的“阳光产业”,正从潜在机遇转向实实在在的装机量增长。
截至2025年末,东南亚累计太阳能装机规模已达38.3 GW,而中国光伏企业早已不再是单纯的“产品出口商”,而是深度融入了从生产制造、EPC工程到储能配套的完整产业链。这场能源转型进程中,政策博弈、贸易壁垒与本土化挑战也同样暗流涌动。
01 越南:从“抢装热潮”到“理性回暖”
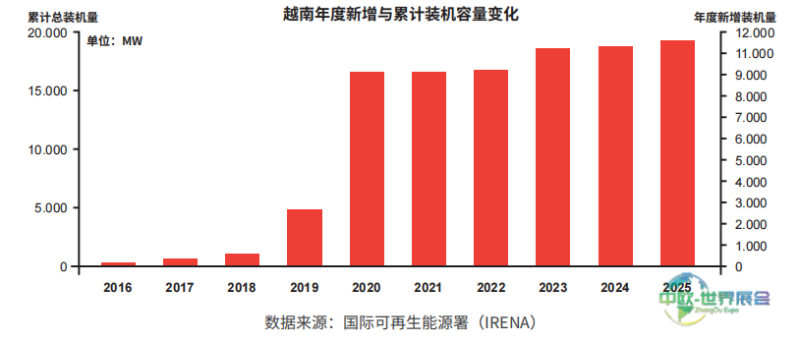
越南是东南亚光伏装机的“先行者”,累计装机量突破19 GW领跑全区。但这条增长之路并非一帆风顺:
2019-2020年:两轮FiT补贴引发抢装热潮,仅2020年就新增超11.6 GW装机;
2021-2024年:补贴取消、电网承压、审批暂停,市场几乎陷入停滞;
2025年至今:新政策落地,市场化机制重启,全年新增装机回升至586 MW。
最新动态:
第135号法令大幅简化屋顶光伏审批流程,100kW以下系统无需办理许可;PDP8修订版将2050年太阳能发展目标提升至293-296 GW,并首次明确要求配套储能设施。
中企现状:
晶科、天合、隆基等头部企业均有产能布局,但美国最高达46%的“对等”关税正导致部分项目被迫中止或搁置。越南正从“贸易中转地”转变为“能力检验场”。
02 泰国:屋顶光伏的“标杆”
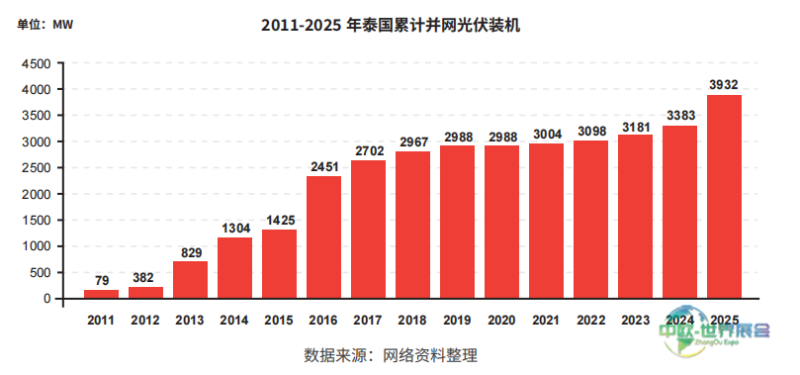
泰国是东南亚分布式光伏的标杆市场。截至2025年,累计并网装机约3.9 GW,其中87%为屋顶光伏——全国安装户数从2021年的1,632户大幅增长至36,663户。
政策亮点突出:
《太阳能发电促进法案》将安装审批从“许可制”调整为“申报制”,提前30天报备即可;
个人安装屋顶光伏可享受最高20万泰铢的个税抵扣;
政府推出400亿泰铢低息贷款,鼓励民众“自发自用”;
国家能源政策委员会批准余电回购价为2.20泰铢/单位。
中企参与情况:
晶科能源在泰国市场占有率高达34%,天合、协鑫、通威均与当地开展深度合作。但美国对泰国产品征收最高799.55% 的“双反”关税,导致部分产能被迫调整。
03 菲律宾:增长最快的“黑马”
如果说东南亚有一个“最具潜力”的市场,那一定是菲律宾。
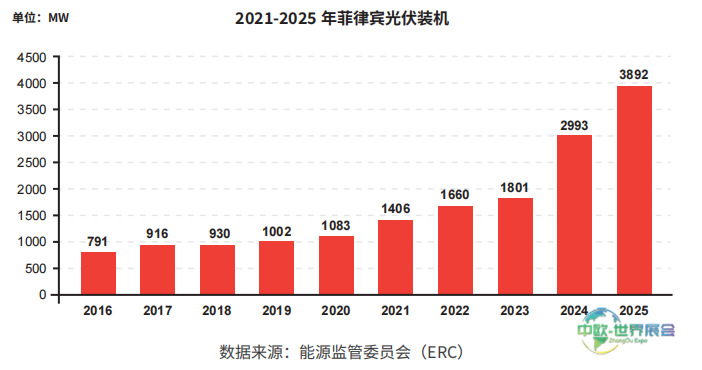
2025年底累计装机达3.9 GW,其中大型地面电站占绝对主导(3,492 MW);
2026年前四个月,菲律宾进口中国光伏组件超4 GW,成为中国组件出口亚太地区的最大目的地;
第四轮绿色能源拍卖一次性分配超10 GW光伏项目,其中包含2.3 GW漂浮式光伏和1.2 GW光储混合项目。
政策助推:
净计量规则全面升级——地方政府须在3个工作日内发放电气许可,逾期视为自动批准;ERC将FIT-All费率上调74%,为可再生能源补贴提供支持。
中企布局动作:
隆基签约600 MW地面电站(菲律宾最大单体项目),中国能建、中国电建承建多个大型EPC项目,TCL中环将菲律宾列为全球化产能基地之一。
04 马来西亚:集中式与分布式“协同发展”
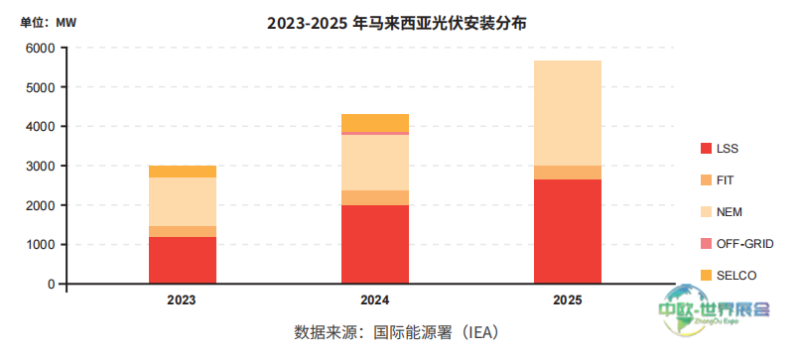
马来西亚2025年累计装机达5,777 MW,一年新增约1,448 MW,增速十分亮眼。背后的驱动力是三轨并行的政策体系:
LSS(大型太阳能计划) :六轮招标累计批准超6 GW;
NEM(净计量计划) :2025年6月累计装机达2,748 MW;
FiT(上网电价) :历史遗留345 MW,2016年后不再接受新申请。
新趋势:
2026年起实施“Solar ATAP”计划取代NEM 3.0,取消配额限制,余电按市场动态批电价回售;SolaRIS现金回扣计划为住宅用户提供最高3,000林吉特补贴,大幅降低安装门槛。
中企布局:
隆基已建成垂直一体化产能,晶科、东方日升专注电池组件生产;德业股份计划投资1.5亿美元建设光伏与储能生产基地。
主要挑战:
美国对马来西亚组件征收168.80% 惩罚性关税,几乎阻断了对美出口路径;外资在大型电站中持股比例不得超过49%。
05 印尼:从“潜力市场”到“爆发前夕”
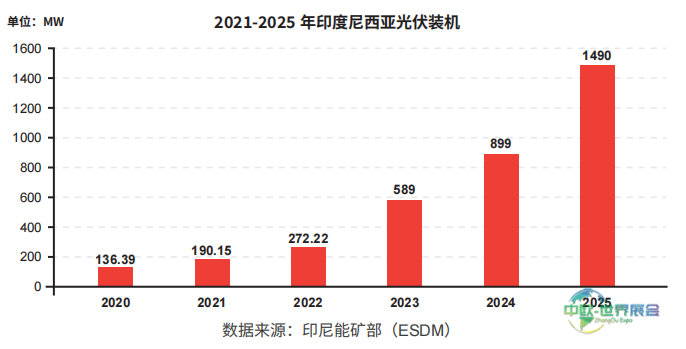
印尼拥有全球顶级的光照资源,理论开发潜力高达3300 GW-20000 GW,但截至2025年底累计装机仅1.49 GW——利用率不足0.02%。
2025年迎来了关键转折点:
总统Prabowo提出“100 GW光伏发展计划”,其中80 GW为分布式系统,计划在2026-2028年开发;
RUPTL(2025-2034电力规划)明确新增69.5 GW装机中76%来自可再生能源;
工商业屋顶光伏成为当前核心增长点,企业因出口欧美需要绿电而加快自建或租赁光伏设施。
中企深度参与:
隆基与Pertamina共建1.4 GW生产设施;天合与PLN、金光集团共建1 GW一体化工厂;横店东磁投资2亿美元建成3.8 GW电池产能;宁德时代供应2.2 GWh储能系统并建设合资电池厂。
风险因素:
2025年7月美国对印尼发起新一轮双反调查,初裁反补贴税对一般企业达104.38% ;本地化率(TKDN)要求频繁调整,SNI认证耗时6-12个月,费用高达10万美元/型号。
06 总结
东南亚五国光伏市场各有特点、发展阶段不同,但整体呈现“政策驱动加快、装机增长强劲、结构日益多元”的共同趋势。越南在经历政策波动后进入市场化复苏阶段,泰国以屋顶光伏和社区项目引领分布式发展,菲律宾通过绿色能源拍卖与光储混合模式释放大量项目储备,马来西亚通过多轨并行的竞争机制实现集中式与分布式均衡增长,而印尼则在“100GW发展计划”与外资开放的双重推动下,正从起步阶段迈向爆发临界点。对于中国企业而言,东南亚不仅是产品输出的目的地,更是全球化产能布局、技术标准输出和长期运营合作的重要市场。
如需获取《2025年东南亚主要国家光伏市场简报:装机激增、政策分化与中企出海新逻辑》(2026年3月)完整版,请联系协会秘书处。
联系方式:+86-021-33683167 -815
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。