藻油能否“逆袭”?金达威豪掷12亿押注鱼油的“终局”
2026-10-15 14:24:22
2525
对原料企业来说,不再只押注单一赛道、转而多线布局,正逐渐成为更稳妥的选择。
9月4日,央视播出了一则关于秘鲁渔业的报道:厄尔尼诺现象持续冲击秘鲁近海海域,海水温度异常攀升,正在改变鳀鱼的分布与生存条件。今年5月,秘鲁饲料级鱼油价格达到每吨4100美元,同比涨幅达64%。
再往前看,8月20日,秘鲁已正式结束2026年中北部鳀鱼第一捕捞季。此前,第一捕捞季配额定为191.4万吨,实际上岸量只有47.1万吨,完成率不到四分之一。秘鲁方面判断,厄尔尼诺引发的相关暖水状态可能至少要持续到2027年4月。
供给端收紧,价格端随即作出反应。2025年10月,秘鲁饲料级鱼油离岸价约为2500美元/吨;到了2026年7月,这一数字已变为6800美元/吨。高端精制鱼油甚至突破10000美元/吨。
整个Omega-3产业链都在承受原料成本带来的压力。
鱼油涨价的另一面,是一家以辅酶Q10享誉全球的原料企业,正在内蒙古托克托县加快推进藻油扩产。
一个问题也随之浮现:
“持续走高的鱼油,会让藻油迎来替代拐点吗?”
01 鱼油的周期性波动愈发频繁
正常年份下,秘鲁约占全球鱼粉和鱼油产量的五分之一。一个占据全球两成供给的产区突然削减三分之一配额,其影响不可能只停留在秘鲁港口。
而需求端的压力却在持续加大。鱼油最大的下游其实是水产饲料,但另一方面,营养品、宠物营养等赛道的需求不断增长,也开始争夺同一份海洋原料。即便不是鱼油原料的最大承接方,营养品所用鱼油原料的涨幅同样令人咋舌——高纯度鱼油原料的供应商报价涨幅已达1.2至2倍。
这并非鱼油第一次涨价,也不会是最后一次。2023年,同样受厄尔尼诺影响,秘鲁北部第一捕捞季被取消,饲料级鱼油价格一度冲上每吨7000美元以上。2024年配额恢复,价格回落;2025年配额提高到300万吨,价格继续下行。然后到2026年,一切再度重演。
这种周期性的供应冲击似乎越来越频繁、越来越剧烈。历史经验表明,鱼油市场对秘鲁供应缺口的反应远快于一般大宗原料——从原鱼到毛油再到精炼油,价格沿整条链条逐级放大。
鱼油涨价,把“寻找第二供给曲线”这件事,从一个远期规划变成了企业迫在眉睫的选择。
02 藻油替代鱼油,并非一时兴起
一个被反复提及却常常被忽略的事实是:鱼类自身并不合成Omega-3,它们体内的EPA和DHA,来自食物链底端的微藻。
绕过中间环节,直接发酵微藻提取Omega-3,这一思路已得到临床研究证实:藻油来源的DHA和EPA在血浆磷脂中的生物利用度,在统计学上不逊于鱼油。也就是说,藻油不仅能提供Omega-3,而且人体吸收利用的效果不输鱼油。
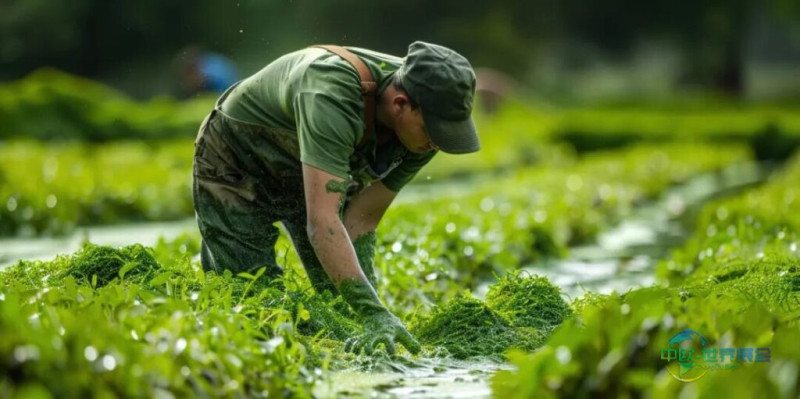
在此基础上,藻油还具备几项鱼油难以比拟的优势:
一是供给稳定可控。藻油通过发酵生产,全程在封闭的发酵罐中完成,不受海洋环境和捕捞配额的影响。
二是纯净无污染。鱼油存在重金属、海洋毒素富集的风险。藻油在受控环境中生产,安全性更高。
三是感官体验更好。藻油没有鱼腥味和回味,在食品、营养品配方中应用更友好。
四是环境可持续。藻油生产不依赖野生渔业资源,契合品牌方的ESG诉求。
原料巨头其实早已在这一赛道布局。
帝斯曼-芬美意旗下life’s™OMEGA是“第一款且唯一一款商业化可得的、单一藻种发酵同时含EPA和DHA的植物来源藻油Omega-3”。life’s™OMEGA的EPA与DHA配比可达3:2,接近鱼油。
帝斯曼-芬美意明确将其定位为“鱼油的可持续替代品”,并持续扩展产品组合。据QYResearch数据,2025年帝斯曼在全球DHA藻油市场的份额超过50%。
视线转回国内,金达威是这条赛道上最新的重注玩家。
2026年5月,金达威万吨油脂项目进入试生产阶段。到9月,已有约三分之一的DHA藻油产能进入试生产,剩余三分之二的产能建设预计在2026年四季度陆续完成。
更大的布局在内蒙古。2026年4月,金达威公告拟投资12亿元,建设年产10万吨藻油Omega-3及12.5万吨藻粕项目。一期2.5万吨DHA藻油产能预计在2027年第一至第二季度开始陆续释放。
从国际市场到国内玩家,藻油已经从一个概念变成了一条真实跑通的商业路径。
03 藻油并非万能替代,天花板清晰可见
藻油的优势足够明显,但藻油替代鱼油,有着明确的边界。
第一重边界:营养结构的二选一困局。鱼油同时富含DHA和EPA而且配比灵活,但藻油在这一方面仍有明显短板。
随着菌株育种与发酵工艺迭代,不同微藻天然油脂组分差异巨大,但即便不同藻种可以分别产出DHA或者EPA,仍没有藻种能够做到同时高DHA+高EPA、低成本稳定而又能大规模量产。
与之相对,高DHA+高EPA鱼油早已是成熟大宗原料。普通秘鲁鳀鱼油天然同时含有EPA与DHA,经典规格18/12,EPA+DHA合计约30%;经过分子蒸馏提纯后的高浓缩鱼油,EPA+DHA总含量可以做到85%甚至90%以上,还能根据下游需求灵活调整EPA、DHA配比。
第二重边界:成本是硬约束。全球鱼油最大下游是水产饲料,即便聚焦大健康赛道,鱼油的成本结构依然有天然优势——鱼油是捕捞加工的副产物,分摊了原料成本;藻油是纯发酵产物,碳源、培养基、能耗全部是新增成本。
第三重边界:生产周期差异。鱼油产能是鱼粉工厂的配套,只要捕捞配额放开,精炼鱼油可以快速放量。而藻油发酵工厂建设、菌种驯化、下游客户认证周期漫长——金达威10万吨项目一期也要等到2027年前后才能释放产能。
综合来看,鱼油的不可替代性,在于它是一套规模化成熟、成本可控、供给有弹性的工业化原料体系。这不是藻油短期内能够全方位复制的。
04 Omega-3进入多重原料时代
一个更值得关注的趋势正在浮现:行业正在走向“多重供给”
挪威阿克海洋生物公司CEOSimon Seaward明确表示:单一来源的Omega-3时代正在终结。行业观点认为,与其将鱼油和藻油视为替代品,不如将它们视为更广泛Omega-3战略中的互补模块。
在母婴DHA赛道,藻油已占据不可动摇的主导地位——高DHA、低EPA的特性精准匹配婴幼儿配方奶粉和孕妇营养补充的需求,这一细分市场几乎被藻油锁定。而在心血管健康领域,鱼油凭借EPA在降低甘油三酯、抗炎等方面的明确临床价值,依然是医生推荐和消费者认知中护心护脑的首选。
对原料企业而言,不再押注单一赛道、多线布局正在成为稳妥策略。
营养健康评论记者从挪威阿克工作人员处了解到,今年优质磷虾油原料价格上涨有限,同时公司也在积极拓展海豹油等产业。
大海和发酵工厂,将并行供给Omega-3,而这个故事,才刚刚进入多元供给的新阶段。
来源:营养健康评论《鱼油价格飙升,金达威12亿押注藻油,替代拐点真的来了吗?》
本平台所刊载的资讯来源于外部公开信息及合作方提供,由“中欧世界展会网”进行整理编辑,旨在为用户提供便捷的展会信息参考。我们致力于打造一个汇集全球展会时间与地点信息的服务平台,并可提供展位预订、参观协助、设计搭建等第三方服务对接。
相关资讯仅供参考,不构成任何确定性承诺或要约,亦不对其准确性、完整性承担法律责任。用户基于本平台信息所做的任何决策与行为,均需自行核实并承担相应风险。
如需进一步服务或确认信息,敬请垂询:400-837-8606(24小时客服)。